


Passo a passo para solicitar o Plano Safra 2026/27: documentos e exigências bancárias

Como organizar a proposta de crédito rural, reduzir risco de atraso no banco e evitar problemas legais na contratação.
Solicitar crédito pelo Plano Safra 2026/27 exige três providências antes de procurar o banco: definir a finalidade do crédito, reunir a documentação cadastral e produtiva, e comprovar que a operação está alinhada às regras ambientais, fundiárias, fiscais e de risco exigidas pela instituição financeira.
Na prática, o produtor precisa apresentar um projeto ou proposta de financiamento compatível com sua atividade, sua capacidade de pagamento e as normas do crédito rural. Como as condições oficiais do Plano Safra 2026/27 ainda devem ser confirmadas pelos órgãos competentes no momento de sua divulgação, este guia mostra o caminho seguro para se preparar sem depender de taxas, limites ou programas que podem mudar.
Este conteúdo é informativo e não substitui a análise individual de um contador, advogado, engenheiro agrônomo, técnico agropecuário ou gerente de crédito rural.

O que o produtor precisa entender antes de pedir o crédito
O Plano Safra reúne linhas de crédito rural para diferentes finalidades. Em geral, elas se dividem em quatro grupos:
Custeio
Financiam despesas da produção, como sementes, fertilizantes, defensivos, mão de obra, ração, sanidade animal, combustível e tratos culturais.
Investimento
Financiam bens ou melhorias de prazo mais longo, como máquinas, irrigação, armazenagem, correção de solo, formação de pastagens, energia e infraestrutura produtiva.
Comercialização
Ajudam o produtor a carregar estoque, vender em momento mais adequado ou cumprir obrigações ligadas à venda da produção.
Industrialização
Podem atender produtores, cooperativas ou agroindústrias em operações vinculadas ao beneficiamento e agregação de valor, conforme enquadramento da linha.
O erro mais comum é chegar ao banco pedindo “Plano Safra” sem saber qual operação faz sentido. O gerente não analisa apenas a vontade de contratar. Ele analisa finalidade, enquadramento, risco, garantias, histórico financeiro e regularidade documental.
Também é preciso separar o crédito oficial do crédito livre. Nem todo financiamento oferecido no período do Plano Safra tem taxa controlada ou subvenção pública. O contrato deve informar a linha, a fonte de recursos, os encargos, o prazo, o sistema de amortização, as garantias e as obrigações do produtor.
Requisitos e documentação para solicitar o Plano Safra 2026/27
A lista abaixo funciona como checklist inicial. Cada banco, cooperativa de crédito ou agência de fomento pode pedir documentos adicionais conforme perfil do cliente, valor da operação, atividade financiada e garantia oferecida.
[ ] Documento pessoal do produtor
CPF, RG ou CNH, comprovante de estado civil e, quando necessário, documentos do cônjuge.
[ ] Comprovante de residência ou domicílio fiscal
Conta de consumo, contrato, declaração aceita pelo banco ou outro comprovante atualizado.
[ ] Cadastro de produtor rural
Inscrição estadual, cadastro agropecuário estadual ou documento equivalente exigido no estado.
[ ] CNPJ e atos societários
Para pessoa jurídica, apresentar contrato social, alterações, ata, estatuto, procurações e documentos dos representantes legais.
[ ] Comprovação de enquadramento
CAF para agricultura familiar, quando aplicável, e documentos de renda bruta agropecuária para enquadramento em Pronaf, Pronamp ou demais produtores, conforme regras vigentes.
[ ] Declaração de Imposto de Renda
Pessoa física ou jurídica, com recibo de entrega. O banco pode pedir também balanço, DRE, livro-caixa ou relatórios contábeis.
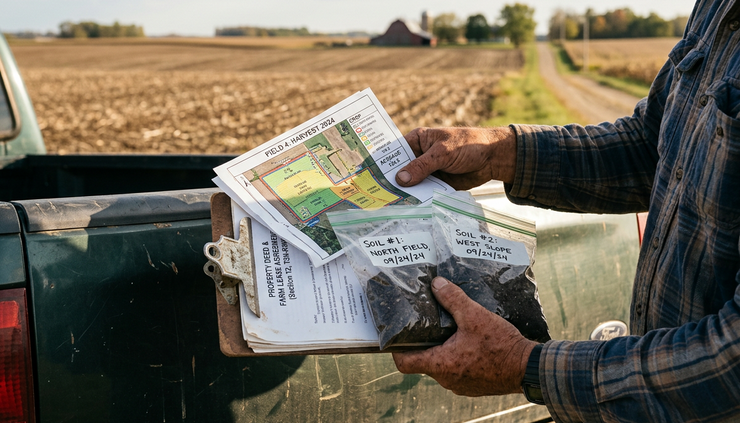
[ ] Comprovação da posse, propriedade ou uso da terra
Matrícula atualizada, escritura, contrato de arrendamento, parceria, comodato, cessão de uso ou outro documento válido para demonstrar o vínculo com a área.
[ ] CCIR, ITR e CAR
Certificado de Cadastro de Imóvel Rural, comprovantes ligados ao Imposto Territorial Rural e Cadastro Ambiental Rural, quando aplicáveis.
[ ] Regularidade ambiental
Licença, dispensa de licença, autorização, outorga de uso da água, recibo do CAR ou documentos ambientais específicos da atividade e da região.
[ ] Ausência de restrições impeditivas
O banco pode consultar cadastros de crédito, apontamentos judiciais, protestos, Cadin, listas de embargo ambiental e sistemas internos de risco.
[ ] Projeto técnico ou proposta simplificada
Documento com cultura ou atividade, área, produtividade esperada, calendário, orçamento, receitas estimadas e capacidade de pagamento.
[ ] Orçamentos e cotações
Propostas de fornecedores para máquinas, equipamentos, insumos, sistemas de irrigação, construção rural ou serviços financiados.
[ ] Comprovação de experiência e histórico produtivo
Notas fiscais, contratos de venda, romaneios, laudos, comprovantes de entrega em cooperativa, histórico de produção ou relatórios técnicos.
[ ] Garantias
Aval, penhor rural, alienação fiduciária, hipoteca, recebíveis, aplicação financeira, seguro, fiança ou outras garantias aceitas pelo banco.
[ ] Seguro rural ou Proagro
Quando exigido pela linha, pelo banco ou pela política de risco da operação.
[ ] Zoneamento agrícola
Para culturas sujeitas ao ZARC, conferir município, cultura, tipo de solo, cultivar e janela de plantio recomendada.
[ ] Certidões e documentos de cartório
Matrícula atualizada do imóvel, certidões de ônus, registros de garantias e outros documentos ligados ao bem oferecido.
Exigências bancárias que merecem atenção antes da proposta
A análise não se limita à papelada. O banco precisa justificar que a operação é viável e que o recurso terá destinação rural comprovável.
Ponto analisado | O que o banco costuma verificar | Como se preparar |
Capacidade de pagamento | Receita esperada, dívidas existentes, fluxo de caixa e histórico de liquidação | Monte um orçamento realista por safra, com custos e vencimentos |
Regularidade da área | Titularidade, posse, arrendamento, CAR, CCIR, ITR e eventuais restrições | Atualize documentos antes de protocolar a proposta |
Garantias | Valor, liquidez, documentação e possibilidade de registro | Separe matrícula, certidões e dados dos bens oferecidos |
Risco produtivo | Cultura, região, tecnologia usada, clima, produtividade e seguro | Use assistência técnica e respeite o calendário agrícola |
Destinação do recurso | Compatibilidade entre orçamento, finalidade e linha de crédito | Guarde notas, recibos, contratos e comprovantes de pagamento |
Um ponto sensível é a diferença entre aprovação cadastral e aprovação da operação. Ter conta no banco e limite pré-aprovado não garante liberação do crédito rural. A proposta ainda precisa passar pela análise técnica, jurídica, ambiental, financeira e, em muitos casos, pelo registro das garantias.
Passo a passo do processo para solicitar o Plano Safra 2026/27
Defina a finalidade do financiamento
Comece separando o que é custeio, investimento, comercialização ou outra necessidade. Misturar finalidades pode levar a exigências extras ou negativa da proposta.
Para custeio agrícola, por exemplo, liste cultura, área, talhões, calendário de plantio, tratos culturais e colheita. Para investimento, descreva o bem, o fornecedor, o prazo de entrega e a justificativa econômica.
Calcule o valor com base em orçamento real
O pedido deve refletir custos comprováveis. Use cotações, histórico de safras anteriores e orçamento técnico. Evite pedir valor acima da necessidade apenas para “ter folga”. O banco avalia coerência.
Custos envolvidos podem incluir emissão de certidões, elaboração de projeto técnico, laudos, avaliação de garantias, registros em cartório, seguros e tarifas permitidas. Confirme tudo antes da contratação.
Verifique seu enquadramento
O enquadramento define linhas possíveis, limites, juros, prazos e exigências. Agricultura familiar, médio produtor e demais produtores seguem critérios diferentes.
Como as regras do Plano Safra 2026/27 devem ser confirmadas na divulgação oficial, não feche planejamento apenas com base no ciclo anterior. Use o histórico como referência, mas valide no banco e nas normas vigentes.
Organize a documentação cadastral e rural
Atualize documentos pessoais, societários, fiscais, fundiários e ambientais. Um contrato de arrendamento vencido, uma matrícula desatualizada ou um CAR inconsistente pode travar a análise.
Para ganhar tempo, faça essa revisão antes da abertura oficial da contratação. Em operações maiores, comece com antecedência de algumas semanas ou meses.
Monte o projeto técnico ou proposta de crédito
O projeto precisa mostrar que a atividade gera receita suficiente para pagar o financiamento. Inclua produtividade esperada, preço de referência, custos, margem estimada, cronograma de desembolso e cronograma de pagamento.
Quando houver exigência de responsável técnico, procure profissional habilitado. Um projeto mal dimensionado pode gerar glosa, redução do valor aprovado ou pedido de complementação.
Confira exigências ambientais e zoneamento
Verifique se a área está apta para a atividade financiada. Em lavouras sujeitas ao ZARC, respeite janela de plantio, cultura, município e tipo de solo.
Operações com irrigação, supressão vegetal, confinamento, granjas, piscicultura, armazenagem ou agroindústria podem exigir licenças, outorgas ou autorizações específicas.
Protocole a proposta no banco ou cooperativa
Entregue a documentação completa e peça confirmação formal dos itens pendentes. Em muitas instituições, a proposta passa por cadastro, análise de crédito, análise técnica, análise jurídica e comitê.
O prazo varia conforme valor, linha, qualidade dos documentos, garantia e demanda da agência. Propostas incompletas costumam voltar para correção.
Negocie garantias, seguro e condições do contrato
Antes de assinar, confira taxa, prazo, carência, vencimentos, sistema de pagamento, exigência de seguro, garantias, tarifas e obrigações de comprovação.
Evite aceitar uma garantia sem entender o custo e o risco. Penhor, hipoteca e alienação fiduciária têm efeitos diferentes em caso de inadimplência.
Registre as garantias quando necessário
Algumas garantias exigem registro em cartório, registro de imóveis, registro de títulos e documentos ou sistema específico. Sem o registro, o banco pode não liberar o recurso.
Considere o prazo do cartório no planejamento. Em períodos de alta demanda, esse ponto pode atrasar a compra de insumos ou a entrega de máquinas.
10. Use o recurso conforme a finalidade aprovada
Depois da liberação, guarde notas fiscais, recibos, comprovantes de pagamento, contratos e laudos. O crédito rural exige comprovação de uso.
Se houver mudança relevante no projeto, como troca de cultura, fornecedor, área ou bem financiado, consulte o banco antes. Alterar a destinação sem autorização pode gerar vencimento antecipado da dívida e perda de benefícios.
Prazos e custos que entram no planejamento
Não existe um prazo único para todas as operações. Um custeio simples, com cadastro atualizado e garantia já conhecida pelo banco, tende a andar mais rápido. Um investimento com imóvel em garantia, licenciamento ambiental e análise de fornecedor costuma levar mais tempo.
No planejamento financeiro, separe os custos em três grupos:
Custos antes da contratação
Certidões, regularização cadastral, elaboração de projeto, laudos, deslocamentos, orçamentos e assistência técnica.
Custos na contratação
Avaliação de garantias, registros, seguros, tarifas permitidas e eventuais despesas cartorárias.
Custos depois da liberação
Comprovação de aplicação, renovação de seguro, vistorias, atualização de documentos e ajustes operacionais.
Também é prudente alinhar a data de liberação com o calendário produtivo. Crédito de custeio liberado depois da janela ideal de plantio pode aumentar risco agronômico e reduzir a eficiência financeira da operação.
Cuidados e erros comuns que podem gerar atraso ou prejuízo
1. Usar o dinheiro fora da finalidade aprovada
Crédito rural não deve ser tratado como capital livre. Se o contrato financia custeio de soja, por exemplo, o recurso precisa ser aplicado naquela finalidade aprovada.
Desvio de finalidade pode gerar vencimento antecipado, cobrança em condições menos favoráveis, restrição cadastral e dificuldade para contratar nas safras seguintes.
2. Deixar regularização fundiária e ambiental para a última hora
Matrícula desatualizada, contrato de arrendamento sem prazo compatível, CAR com inconsistência ou licença pendente costumam atrasar operações. Em alguns casos, impedem a aprovação.
A documentação da área deve ser revisada antes da demanda por insumos ou máquinas. Se o plantio tem data certa, o crédito precisa estar pronto antes dela.
3. Assinar contrato sem conferir vencimentos e garantias
O vencimento precisa conversar com o ciclo de receita. Pecuária, grãos, café, frutas, hortaliças e atividades integradas têm fluxos diferentes.
Também confira se a garantia oferecida é proporcional e se todos os envolvidos entendem os efeitos da assinatura. Avalistas, cônjuges, sócios e proprietários de bens dados em garantia assumem responsabilidades reais.
Como aumentar a chance de aprovação sem assumir risco desnecessário
A melhor proposta não é a de maior valor. É a que mostra coerência entre produção, garantia, fluxo de caixa e histórico do produtor.
Antes de protocolar, revise quatro perguntas:
O valor pedido cabe no orçamento da atividade?
A data de pagamento coincide com a entrada esperada de receita?
Os documentos da área e das garantias estão atualizados?
O projeto respeita exigências ambientais, técnicas e bancárias?
Se alguma resposta for negativa, ajuste antes de enviar. Corrigir a proposta no início custa menos do que renegociar uma operação mal contratada.
O passo a passo para solicitar o Plano Safra 2026/27 começa antes da visita ao gerente. Levante documentos, valide o enquadramento, organize o projeto e confira todos os custos associados à contratação. Isso reduz retrabalho, melhora a análise de crédito e protege a operação contra problemas de finalidade, garantia ou regularidade.
Para acompanhar mudanças nas regras, cotações e análises do agro ao longo da safra, entre no canal da Rádio AGROCITY no Telegram e receba atualizações diárias para apoiar suas decisões financeiras.


Comentários